InsurTech เบื้องหลังที่ทำให้ประกันออนไลน์คุ้มค่าและเข้าถึงง่ายกว่าเดิม

โดย ชลิต บวรเนาวรักษ์ | วันที่ 19 ต.ค. 2026
เวลาอ่าน 5 นาที | ผู้เข้าชม 20 ครั้ง
เคยสงสัยกันไหมว่า ทำไมการกดซื้อประกันออนไลน์ยุคนี้ ถึงได้ราคาดีจนน่าตกใจ? ยิ่งเมื่อเทียบกับแต่ก่อนที่ซื้อประกันผ่านการโทรซึ่งราคาปรับลดไม่ได้เลย บางกรณีราคาดีถึงขนาดทำบางคนระแวงว่า “ถูกขนาดนี้เคลมได้จริงไหม?” หรือ “มีเงื่อนไขอะไรซ่อนอยู่หรือเปล่า?” ทุกอย่างมันมีเหตุผลของมัน และบอกได้เลยว่าความถูกของประกันออนไลน์ ไม่ใช่การลดสเปกความคุ้มครอง
ความจริงคือเกิดจากการปฏิวัติโครงสร้างต้นทุนแบบดั้งเดิมที่เราเคยจ่ายกันมานาน ดังนั้นเราจะพาทุกคนไปแกะรอยเบื้องหลังของบริษัท InsurTech ในไทย ว่าพวกเขามีกลยุทธ์และโมเดลอัจฉริยะอะไร ที่ช่วยเซฟเงินในกระเป๋าให้เราได้ โดยไม่ต้องแลกกับความเสี่ยงใด ๆ ทั้งสิ้น
เหตุผลเบื้องหลังทำไมประกันภัยออนไลน์ ถึงทำราคาได้จึ้งและคุ้มค่ากว่า?
คำถามยอดฮิตที่ว่า ทำไมการทำประกันออนไลน์ถึงถูกกว่า? คำตอบไม่ได้อยู่ที่การลดคุณภาพบริการ แต่เป็นเพราะบริษัท InsurTech ตัดวงจรความฟุ่มเฟือยออกไปจนหมดสิ้น พวกเขาไม่ได้ใช้ความรู้สึกในการตั้งราคา แต่ใช้เทคโนโลยีระบุความเสี่ยงที่แท้จริง ซึ่งช่วยให้บริษัทประหยัดงบดำเนินงานไปได้มหาศาล และนี่คือ 3 เหตุผลหลัก ที่ทำให้ราคาเบี้ยประกันลดฮวบจนปฏิเสธไม่ลง!
- การตัดตัวกลาง (Disintermediation) – โมเดลนี้ตัดค่าหัวคิวและค่าคอมมิชชันของตัวแทนออกไปเกือบ 100% ทำให้บริษัทสามารถดึงเงินส่วนนั้นมาลดราคาหน้าเว็บให้ลูกค้าได้โดยตรง
- ระบบ Automation และ Paperless – การไม่ต้องพิมพ์กรมธรรม์เป็นเล่มหนา ๆ ไม่ต้องมีพนักงานคอยคีย์ข้อมูลเข้าระบบเอง ช่วยลดทั้งค่าพื้นที่จัดเก็บ ค่าขนส่ง และค่าแรงงานคนได้อย่างมหาศาล
- Big Data และ AI (Customised Pricing) – แทนที่จะคิดราคาเหมาเข่ง เทคโนโลยีทำให้บริษัทคำนวณเบี้ยประกันตามพฤติกรรมจริง เช่น คนขับรถดี ไม่ค่อยเคลม ก็จะได้เบี้ยที่ถูกลงกว่าคนที่เคลมบ่อย ๆ ซึ่งเป็นธรรมกับผู้บริโภคอย่างมาก
ประกันออนไลน์ VS ประกันแบบดั้งเดิม: ความคุ้มค่าที่ต่างกันมาจากอะไร?
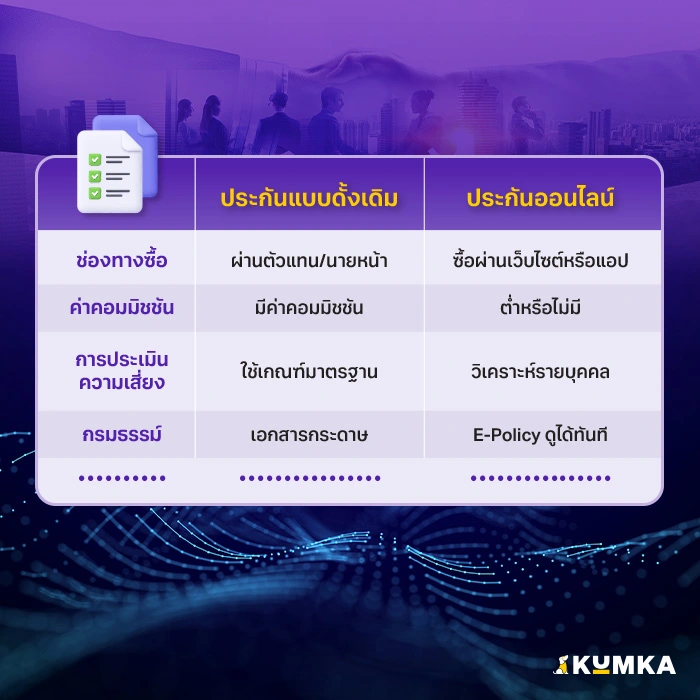
เมื่อลองนำเบี้ยประกันภัยที่คุ้มครองเท่ากันมาวางเทียบกัน เราจะเห็นตัวเลขส่วนต่างที่ชัดเจนมาก จนหลายคนตั้งคำถามว่า ทำไมโมเดลแบบดั้งเดิม ถึงมีราคาสูงกว่าอย่างเห็นได้ชัด คำตอบไม่ได้อยู่ที่ตัวเนื้อหาความคุ้มครอง แต่อยู่ที่ “ค่าใช้จ่ายแอบแฝง” ในระบบเดิมที่ผู้บริโภคต้องแบกรับโดยไม่รู้ตัว ตั้งแต่ค่าคอมมิชชันของตัวแทน ค่าเช่าสำนักงานสาขา ไปจนถึงเอกสารกระดาษปึกใหญ่ที่ต้องเซ็นกันทุกปี โดยเราจะเปรียบเทียบโครงสร้างราคาแบบเห็นภาพชัด ๆ
1. ช่องทางการขาย
- ประกันภัยแบบดั้งเดิม – ผ่านตัวแทน นายหน้า หรือเคาน์เตอร์ธนาคาร
- ประกันออนไลน์ – ซื้อตรงผ่านเว็บไซต์ หรือแอปพลิเคชัน 24 ชั่วโมง
2. โครงสร้างค่าคอมมิชชัน
- ประกันภัยแบบดั้งเดิม – ค่าคอมมิชชันสูง ประมาณ 15-30% ของเบี้ยประกัน
- ประกันออนไลน์ – ค่าคอมมิชชันต่ำมาก หรือไม่มีเลย
3. การประเมินความเสี่ยง
- ประกันภัยแบบดั้งเดิม – ใช้เกณฑ์กว้าง ๆ เช่น ตารางเฉลี่ยตามอายุหรือเพศ
- ประกันออนไลน์ – ใช้ AI คำนวณความเสี่ยงรายบุคคล
4. การจัดการเอกสาร
- ประกันภัยแบบดั้งเดิม – เอกสารกระดาษส่งทางไปรษณีย์
- ประกันออนไลน์ – E-Policy จัดส่งเข้าอีเมลทันที
พร้อมที่จะเปรียบเทียบประกันรถยนต์หรือยัง?
หากต้องการรายละเอียดเพิ่มเติม เจ้าหน้าที่เราพร้อมให้บริการ
InsurTech ไม่ได้เปลี่ยนแค่การซื้อประกัน แต่เปลี่ยนวิธีตัดสินใจของผู้บริโภค
การเลือกซื้อประกันออนไลน์ในปัจจุบัน ไม่ใช่เรื่องของ “ของถูกมักจะเจ๊ง” อีกต่อไป แต่มันคือความฉลาดเลือกฉลาดใช้ในยุคดิจิทัล ที่เทคโนโลยีทำงานแทนคนได้อย่างแม่นยำ หากคุณเป็นคนที่ชอบความโปร่งใส ปรับแต่งความคุ้มครองเองได้ตามใจชอบ และไม่อยากเสียเงินไปกับค่าการตลาดหรือค่าคอมมิชชันที่ซ้ำซ้อน การหันมาเปิดใจให้ระบบ InsurTech คือคำตอบที่ตอบโจทย์ทั้งไลฟ์สไตล์ และเงินในกระเป๋าได้อย่างแท้จริง
เทคโนโลยีช่วยให้ผู้บริโภคเข้าถึงข้อมูลของแต่ละบริษัทประกันรถยนต์ได้สะดวกมากขึ้น ไม่ว่าจะเป็นรายละเอียดความคุ้มครอง จุดเด่นของแผนประกัน หรือช่องทางการให้บริการ สำหรับผู้ที่มองหาความคุ้มครองแบบครอบคลุม การเลือกประกันชั้น 1 ที่เหมาะกับลักษณะการใช้งานและงบประมาณก็ทำได้ง่ายกว่าเดิม ด้วยข้อมูลที่เข้าถึงได้อย่างโปร่งใส
นอกจากนี้ การเปรียบเทียบประกันรถยนต์จากหลายบริษัทในที่เดียว ยังช่วยให้มองเห็นความแตกต่างด้านราคา ความคุ้มครอง และสิทธิประโยชน์ต่าง ๆ ได้ชัดเจนขึ้น ผู้เอาประกันสามารถศึกษารายละเอียดสำคัญ เช่น ข้อยกเว้นกรมธรรม์ เงื่อนไขความคุ้มครอง และบริการหลังการขาย เพื่อประกอบการตัดสินใจได้อย่างรอบคอบมากกว่าการพิจารณาเรื่องราคาเพียงอย่างเดียวเท่านั้น
คำจำกัดความ
| InsurTech | การนำเทคโนโลยีและนวัตกรรมใหม่ ๆ (เช่น AI, Big Data, และ Cloud) มาปรับใช้ในธุรกิจประกันภัย |
| Millennials | หรือที่มักเรียกกันว่า Gen Y (Generation Y) คือกลุ่มประชากรที่เกิดระหว่างปี ค.ศ. 1981 ถึง 1996 |
| เหมาเข่ง | การเหมารวมทุกสิ่งทุกอย่างไว้ด้วยกันโดยไม่แยกแยะรายละเอียด |
บทความที่น่าสนใจ
เพราะเรารู้ว่าคุณรู้สึกสับสนและมึนหัวเพียงใด ในตอนที่ต้องเลือกผลิตภัณฑ์ที่ใช่